蜜雪冰城全国高校门店超过2100家,瑞幸咖啡校园店超过1200家——连锁餐饮正在以前所未有的密度“围攻”大学校园。过去,高校食堂只是解决一日三餐的保障性供给;如今,麦当劳、霸王茶姬、老乡鸡等品牌纷纷进驻,食堂档口变身“商场B1美食城”,校园外火锅鸡、自助小火锅等社交餐饮林立。连锁品牌为何扎堆高校?它们如何平衡价格、效率与淡旺季?高校餐饮的连锁化浪潮对城市商业更新有何借鉴?本文基于赢商网2026年9月对高校餐饮市场的深度观察,拆解这一现象背后的逻辑与挑战。
一、从单一食堂到商业综合体:高校餐饮的连锁化浪潮
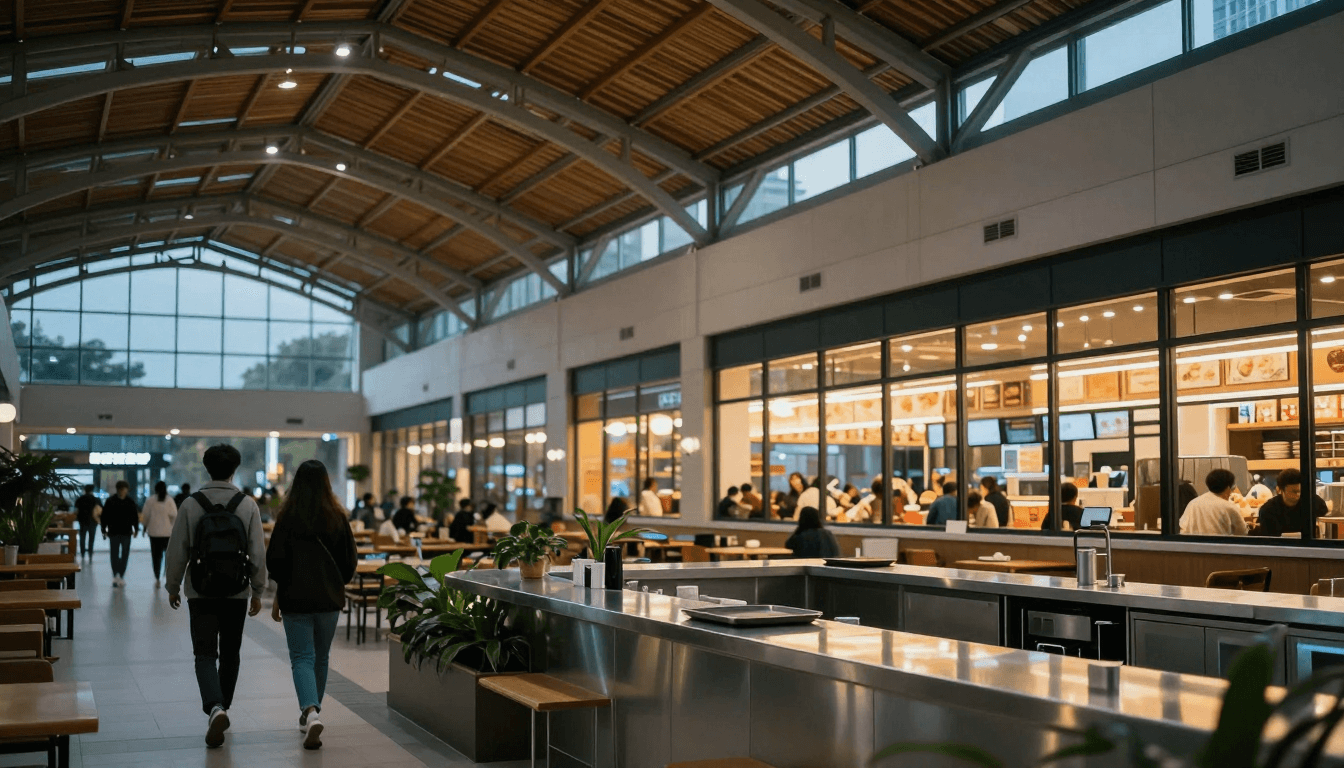
高校餐饮已不是保底伙食。它更像一个被连锁品牌重新编排的小型商业综合体。
曹妃甸的河北科技学院,蜜雪、瑞幸、益禾堂开进食堂。焕新后的档口有浇头面、砂锅菜、煎饼汉堡、兰州拉面,逛起来像商场B1美食城。校内小吃街上出现两家蜜雪冰城,同一品牌在同一校园里自我竞争。选择变多以后,学生不再固定于某一杯,一个大学生说得直接:蜜雪的一款饮品下架后,他转向瑞幸,几乎每天都喝一杯抹茶风味饮品。
重庆大学兰园食堂调入麦当劳、霸王茶姬、库迪咖啡、7-11。快餐、茶饮、零售被压进同一个食堂空间里,学生不用出校就能买汉堡、喝奶茶咖啡、顺手买零食日用。食堂由此承接起快餐、茶饮和零售的复合功能。
上海交通大学校内直接聚集10余家西式快餐、茶饮咖啡、快餐品牌。麦当劳、肯德基、Manner、瑞幸、霸王茶姬、Tims、库迪、挪瓦咖啡、Costa、星巴克同时出现在一个校园里。这种品牌密度放在小型商圈也不算低。
东华大学三食堂三楼开出的精致西餐厅,装修让在校生觉得像在吃 omakase 板前料理,食堂里也能吃到氛围感拉满的一餐。校园餐饮的供给边界正在被拉宽,不是只有便宜管饱这一种答案。
连锁品牌进食堂档口的动作更具体。猪角·闽南猪脚饭于2025年6月开出第一家高校食堂档口加盟店,截至2026年9月,全国高校食堂店据称超过200家。光是9月开学季,就集中开出80余家,承接团餐业务。米悦拌饭发布“校园档口低成本创业”通知,张亮麻辣烫在中国地质大学食堂、郑州城市职业学院开出档口店。高校档口从学校自营的小卖部形态转向连锁品牌的分发渠道。
学生端的消费频次撑起这轮布局。
67.01%的大学生每周购买奶茶2-3次,16.67%每周购买3-6次;在消费金额上,66%的大学生选择10-15元/杯的奶茶,25%选择10元以下的奶茶。
把这组数字摊开,高校是一个复购稳定、价格敏感、品牌竞争尚未锁死的高频刚需市场。连锁品牌涌向的是覆盖学生三年到四年饮食半径的确定性流量,不是一次性的开学赶集。
高校餐饮过去被定义为“保障型供给”,价格不能太高,出餐快,能解决一日三餐就够了。现在,随着连锁餐饮入驻,校园餐饮正在从单一食堂供给,变成一个小型商业综合体。这个变化落在可数的门店与档口上,不只是一句趋势描述。
二、多形态店型测试:连锁品牌的校园进入策略
高校是门店模型的测试场。品牌进入校园,不是把商场店原样搬进去,而是用不同店型去适配不同校园场景,再用数据决定下一步扩张方向。
老乡鸡在武汉大学的布局,是目前观察高校店型测试最完整的样本。据素材,老乡鸡在武大落地三家门店,店型各不相同,本质是在测试高校市场3种商业闭环:重资产独立标准店利于传播品牌势能和认知,但存在租金压力和复购不足;一个位于美食广场档口,依托综合体流量,无独立门头,不设置自有就餐座位,餐桌和公共空间均由美食广场统一配套提供,保留鸡汤、爆款小碗菜核心SKU;另一个是食堂档口,投入最轻,但受食堂规则和高提点约束。三种店型对应三种成本结构、三种流量逻辑、三种盈利假设,老乡鸡要的是在同一所大学里同时跑通三组数据,而不是押注某一种形态。这种“一校三店”的打法,目的不在校园本身的利润,而在复制之前先完成模型校验。
档口模型的吸引力正在向加盟体系传导。米悦拌饭于2026年发布“校园档口低成本创业”通知,试图招收加盟。这说明校园场景已被部分品牌产品化:档口不再只是品牌自营实验,而是可以打包输出给加盟商的标准化小模型。档口面积小、后厨条件有限、出餐窗口期短,加盟商承担装修和设备投入,品牌方输出供应链与操作流程,投入门槛被压低,扩张速度得以放大。校园档口由此从经营单元变成招商产品。
标准店则在校园里承担另一重功能:不是最赚钱的店,但一定是最看得见的店。老乡鸡重资产独立标准店存在租金压力和复购不足,但它能传播品牌势能和认知。学生在校园里对某个品牌形成依赖和习惯,毕业之后步入社会也可能延续这种认知。对于连锁餐饮来说,进校园一方面是通过提前进入大学城这群潜在年轻消费者的生活半径,占领客群心智,迅速建立品牌认知,从而能形成毕业后的长期认知。标准店卖的是餐,种的是毕业后三到五年的心智资产。
联营与合作模式同样在校园场景里延伸。麦当劳和高校合作,还有校企人才培养的深层合作,这本质上都是在提前进入年轻人的生活半径。联营模式下,校方提供场地与基础设施,品牌方输出运营标准与供应链,校方获得租金与更丰富的餐饮供给,品牌方获得稳定的点位与年轻客群。校企人才培养则进一步把商业合作嵌入学校的人才输出链条,让品牌进入校园管理体系而非仅仅进入校园场地。
多形态店型测试的核心逻辑在于:校园不是一个统一市场,而是由食堂档口、美食广场、独立门店三种完全不同的经营条件组成的复合场景。品牌用不同店型对应不同条件,再用同一所高校内的多店数据校准模型参数。老乡鸡在武大的三家店,本质上是一个并行的经营实验组。实验完成后,哪种店型能跑通,哪种店型只赚声量不赚钱,数据会给出答案。2026年9月开学季,猪角·闽南猪脚饭全国高校食堂店超出200家,其中80余家集中在开学季开出,档口模型已经被验证到可以批量复制的阶段。
高校不是流量洼地,而是模型校准台。品牌先在一所学校摆下多种店型,跑出单店模型,再决定用哪一种形态去铺开校园渠道。这一步做扎实了,校园市场的扩张才有测算基础,否则店开得越多,偏离参数的店就越多。
三、四要素拆解:资金与资源渐明,资产与资本尚待观察
分析连锁餐饮进校园这件事,可用四个要素做切分:资金、资源、资产、资本。素材所能提供的事实,集中在资金与资源两个维度,且已露出相对清晰的轮廓。资产与资本两个要素,在素材中基本没有直接披露,只能标注为“素材未披露”,不作推测。
资金:加盟模型先行,低成本路径浮出。猪角·闽南猪脚饭于 2025 年 6 月开出了第一家高校食堂档口加盟店。这个时间点值得留意,它不是校园直营的投入,而是一个加盟模型跑出来的节点。米悦拌饭的动作更直白,发布“校园档口低成本创业”通知,试图招收加盟。两个品牌都把资金门槛压到档口级别,餐饮品牌的资金投入从“开店”变成“招募开店的合作方”。素材没有给出单店投资额和加盟费数字,但“低成本创业”的表述本身就是资金要素上最接近事实的信号:进校园的资金模型,大概率是轻资产、重标准化、由加盟商承担初始投入。这与校园价格带受限、客单价不高的现实一致,品牌方不愿用直营重资金去赌一个淡旺季分明的场地。
资源:品牌资源与校企资源在双向置换。素材里有一处明确的资源交换信号:麦当劳和高校合作,还有校企人才培养的深层合作。这不是品牌单纯租一个校园铺位,而是在品牌认知、岗位实训、管理输出等层面与校方做资源互换。另一个事实同样具体:重庆大学兰园食堂,麦当劳、霸王茶姬、库迪咖啡、7-11 等陆续进入校园。餐饮、茶饮、便利店同时进入同一个高校食堂空间,意味着校方的食堂资源正在被重新定义,它不再是后勤部门的封闭供应体系,而是可向外释放的商业点位资源。品牌拿品牌和供应链入场,校方拿场地和稳定客群做筹码,双方交换的都不是现金,而是各自长期积累的资源结构。
资产:素材未披露。连锁品牌在校园内形成的是品牌资产、供应链资产还是门店资产,素材没有给出可供引用的数字或事实。高校档口是否具有可转让的经营权价值,自营店和加盟店在资产归属上的差异,均无材料支撑,不予判断。
资本:素材未披露。“资本”在这里指外部融资、基金参与、跨区域收购或供应链资本介入校园餐饮的路径。素材没有任何关于资本方、融资事件或并购动作的具体信息。高校餐饮的连锁化是否已经进入资本驱动的阶段,从这份素材中无法回答。
把四个要素放在一起看,能确认的只有半张图:资金端,品牌在用加盟和低成本档口模型降低进入门槛;资源端,品牌、校方、学生三方的关系正在从甲乙方供应转向复合型互补。资产和资本两个要素空缺,意味着目前可观察到的校园餐饮连锁化,更多还是经营扩张逻辑,而非资产证券化或资本化运作逻辑。
北京邮电大学校内的泸溪河关店后换成了义利焙烤坊,海底捞珠海科技学院店运营不到一年因租约到期闭店。这两个退场事实和一众新开门店并存,说明资金与资源能推动品牌跨进校门,但能不能留下,不取决于进入时的热闹。资产与资本尚未在素材中形成可验证的事实,这一判断本身,比强行补全四个要素更有信息量。
四、对四川的启示:可复用的模式与需绕开的坑
四川高校餐饮开发,不缺参照系,缺的是把参照系还原到本土约束里的能力。素材呈现的共性问题,放到四川场景中,每一项都会变得更加具体。
价格带设定是四川高校绕不过去的第一道闸。大学生对性价比高度敏感,一个品牌在商场能卖出的价格,搬到校园里未必成立。成都高校周边的餐饮供给本就比多数城市更“卷”,校门外一碗钟水饺、二两怪味面的价格锚点,会直接压缩校内连锁品牌的定价空间。四川高校引进连锁品牌时,不能只评估品牌势能,需要先回答一个更基础的问题:这个品牌的分量、口味与价格,能不能在川味快餐的围合中形成真实替代。
高峰出餐效率在四川高校的约束同样更硬。高校用餐高峰非常集中,午晚餐窗口期短,若是出餐慢、排队长,很容易被学生放弃。四川学生口味重、选择多,对“等一锅冒菜”的耐心远低于“吃一碗面”的即时满足。连锁品牌入校前,需要把SKU压缩到能在90秒到120秒内完成出餐的极限,而不是把商场店里那套动线直接搬进食堂档口。
淡旺季问题在四川会进一步放大。高校有明显的淡旺季,当遇到寒暑假,学生一走,客流必然下滑。四川高校多校区布局普遍,部分新校区距主城远,周边社区居民不足以填补假期空白。品牌如果按全年12个月做回本模型,大概率失算。更现实的做法是按学年9个月加周边微量的模型测算,把暑假视为“可关店可转产”的弹性周期,而非硬扛的固定成本。
校方规则是四川高校商业开发最需要绕开的坑。校方规则,招商、食安、外卖、消防、人员进出,都非常复杂。四川高校在后勤管理上差异显著,有的校区食堂仍由后勤集团直管,档口招商通道不透明;有的校区已引入第三方团餐运营商,但提点与账期规则各异。品牌总部若不先厘清“谁能签约、谁管食安、谁控外卖”这三权归属,仓促进场只会把开业做成一次性的校庆活动。
可复用的模式,其实已经写在素材里。大学城餐饮像一个分层清晰的小型餐饮生态。校内解决便利、效率和刚需快餐;校外承接改善、社交和周末消费;连锁品牌负责稳定和标准化,本土小店则用价格、烟火气和特色口味抢复购。四川高校要做的,不是把连锁品牌请进来替代谁,而是把这个生态的分层逻辑变成招商规则:校内档口优先匹配出餐快、复购高、客单低的标准化品类;校外街区则留给火锅鸡、鸡公煲、冒菜这类社交属性强、四川味型覆盖度高的品类。
四川尤其需要避免一个幻觉,把“连锁品牌进场”等同于“高校商业升级”。升级的标志不是logo变多,而是分层是否成立、高峰是否消解、淡季是否有预案、校方规则是否被真实纳入模型。落到具体动作上,四川高校在引进品牌前,可以先做一件低成本的事:把校内外餐饮供给按“便利、改善、社交、刚需”四类做一次普查,标出真实缺口。缺口指向哪里,招商就用什么条件去匹配。这比追着头部品牌签战略协议,更接近商业综合体的底层逻辑。